 Garantir minha planilha
Planilha Número IF + Fase de Retirada
Sem data para parar de acumular patrimônio, a vida fica para depois.
Médicos, executivos, embarcados e juízes passam 20 anos acumulando. O saldo sobe todo mês, enquanto o tempo com os filhos, o check-up adiado e a viagem planejada ficam para quando o dinheiro for suficiente. Só que ninguém fez a conta de quanto é suficiente, nem de quanto dá para tirar por ano até o fim da vida sem o dinheiro acabar antes de você.
- Cada ano trabalhado além do necessário é um ano que não volta. Saiba em qual ano você já poderia ter parado.
- Veja em que idade o dinheiro termina se você sacar acima do limite, antes que essa idade chegue.
- Compare preservar o patrimônio com gastá-lo inteiro até uma idade que você escolhe, em quatro cenários de Selic e inflação, com o IR já descontado.
O caso de um cliente que tinha patrimônio suficiente há anos e não sabia.
O extrato da sua corretora foi feito para mostrar quanto você tem, nunca quanto você pode gastar.
Sábado, 7 da manhã. O médico sai para mais um plantão de 24 horas no dia do aniversário do filho. O embarcado assiste pelo celular, de uma plataforma a 200 km da costa, à apresentação da escola que ele prometeu ver de perto. O executivo abre o app no domingo à noite, vê R$ 3,2 milhões aplicados, fecha a tela e volta para os e-mails de segunda. O check-up que ficou para o ano que vem já está no terceiro ano que vem.
Todos eles têm a mesma resposta pronta quando alguém pergunta quando vão parar: mais um ano. Mais um ano para garantir. Mais um ano porque a Selic pode cair. Mais um ano porque nunca se sabe. E esse ano vira cinco, depois dez, enquanto os filhos crescem e a saúde cobra a conta.
A causa está num lugar que quase ninguém olha. Toda a estrutura financeira que você usa foi construída para medir acumulação: rentabilidade do mês, aporte, saldo consolidado, comparação com o CDI. Nenhum extrato, nenhum app, nenhum relatório mostra o número que decide a sua vida, que é quanto esse patrimônio sustenta por ano depois que o salário para. Chamo isso de Ponto Cego da Retirada: você enxerga o dinheiro entrando com precisão de centavos e fica completamente às escuras sobre o dinheiro saindo.
E quando o cérebro não tem um número de chegada, ele trata qualquer valor como insuficiente. Por isso R$ 1 milhão parece pouco, R$ 3 milhões parecem pouco, e R$ 5 milhões continuam parecendo pouco. O medo de o dinheiro acabar ocupa o espaço que deveria ser ocupado por uma conta.
Para piorar, a referência que circula por aí, a famosa regra dos 4%, nasceu nos Estados Unidos, com juros, inflação e imposto americanos. Aplicada sem ajuste à realidade brasileira, ela pode dizer que você precisa trabalhar anos a mais do que precisaria, ou o contrário, que você pode gastar mais do que o patrimônio aguenta. Nos dois casos, o erro custa caro: em tempo de vida ou em dinheiro que acaba aos 78 anos.
Quem já se aposentou sente o mesmo ponto cego pelo outro lado. Tem o patrimônio, tem o tempo livre, e corta a viagem com a esposa porque não sabe se pode. Juntou a vida inteira para viver, e agora vive com medo de gastar.
Três pessoas que fizeram a conta pela primeira vez e mudaram a agenda no mês seguinte.
"Fazia seis plantões por semana havia 12 anos e achava que ainda faltava muito. Preenchi a planilha numa tarde de domingo e vi que o meu patrimônio já sustentava R$ 26 mil por mês no cenário mais conservador. Em 30 dias cortei dois plantões e passei a buscar meus filhos na escola às quintas."
"Eu e meu marido brigávamos toda vez que o assunto era parar de embarcar. Ele achava cedo, eu achava tarde. Sentamos com a planilha e o template da reunião do casal, e em duas horas saímos com uma data marcada: março de 2029. Foi a primeira conversa sobre dinheiro que terminou sem discussão."
"Aposentado há quatro anos, eu cortava viagem por medo de o dinheiro acabar. A aba de retirada mostrou que eu podia sacar R$ 3.400 a mais por mês e ainda chegar aos 90 com patrimônio. Em seis semanas eu estava em Lisboa com a minha esposa."
A diferença entre essas três pessoas e quem continua no "mais um ano" foi uma única tarde com os números certos na frente. Ninguém pediu demissão por impulso. Cada uma só trocou o medo por uma conta, e a conta mostrou a data.
R$ 97 ou 12x de R$ 9,74. Garantia de 15 dias, devolução sem perguntas.
Método das Três Contas
Três contas que nenhum extrato faz por você decidem em que ano você pode parar.
A Planilha Número IF + Fase de Retirada organiza a decisão em um método que eu chamo de Método das Três Contas. Cada conta responde a uma pergunta diferente, e as três ficam lado a lado no mesmo painel.
O Número IF
Quanto de patrimônio você precisa para o seu custo de vida, já considerando o INSS ou o regime próprio que você vai receber. A planilha cruza quatro cenários de Selic (8%, 10%, 12% e 14%) com a inflação e mostra, para cada um, o valor que fecha a conta e o ano estimado em que você chega lá com os aportes atuais.
A Retirada Conservadora
Quanto você pode sacar por ano preservando o patrimônio, projetado ano a ano por 30 ou 40 anos, com o IR do resgate já descontado. Um indicador visual mostra se o saque escolhido mantém o patrimônio de pé ou se ele começa a encolher, e em que ano isso acontece.
A Retirada até Zerar
Para quem prefere usar o dinheiro em vida. Você escolhe a idade-alvo, por exemplo 90 anos, e a planilha calcula o saque máximo que esgota o patrimônio exatamente nessa idade. Do lado, o cenário conservador, para você comparar quanto a mais dá para gastar por ano se não fizer questão de deixar herança.
Por que funciona
O jeito comum de responder "quando posso parar" tem dois caminhos, e os dois falham. O primeiro é a regra dos 4%, criada a partir de dados do mercado americano, sem IR brasileiro, sem INSS, sem a Selic que oscila entre 2% e 15% em uma única década. O segundo são as planilhas de independência financeira que circulam por aí, que projetam só a fase de acumulação. Elas mostram o patrimônio crescendo até uma data e param ali, exatamente onde a sua dúvida começa.
O Método das Três Contas inverte a ordem. Ele começa pelo dinheiro saindo. Primeiro define quanto você vai tirar por ano e por quanto tempo, depois calcula o patrimônio que sustenta isso, e só então mostra se você já chegou ou quanto falta. Quando a conta começa pela retirada, o "mais um ano" deixa de ser um sentimento e vira um número que você pode conferir.
Antes, a decisão de parar dependia de intuição, de conversa de corredor ou de um consultor que nem sempre está disponível. Agora ela cabe em uma tarde. Você preenche cerca de 10 campos (idade, patrimônio, aporte mensal, custo de vida, benefício previdenciário, idade-alvo) e enxerga as três contas nos quatro cenários de juros ao mesmo tempo. Se a Selic mudar no ano que vem, você troca um número e o painel inteiro se atualiza.
É o mesmo raciocínio que eu uso na assessoria para conversar com médicos, executivos, embarcados e juízes sobre a hora de parar, transformado numa ferramenta que você usa sozinho, no seu ritmo.
Os resultados da planilha são simulações baseadas nos dados e premissas informados por você. Rentabilidade passada e cenários de juros não garantem resultados futuros.
Esta planilha foi feita para quem já tem patrimônio e ainda não tem data.
É para você se:
- Você é médico, executivo, embarcado, servidor público ou profissional liberal de alta renda e acumula há anos sem saber quanto basta.
- Você abre a corretora todo mês, vê o saldo maior e continua sem resposta para a pergunta "posso parar?".
- Você tem entre 35 e 55 anos e quer decidir se reduz a carga, muda de carreira ou para de vez nos próximos 5 a 10 anos.
- Você já se aposentou e corta gastos por medo de o dinheiro acabar antes de você.
- Você quer usar o patrimônio em vida, com os filhos, viajando, cuidando da saúde, e precisa saber até onde pode ir sem chegar aos 80 sem reserva.
- Você e seu cônjuge discordam sobre a hora de parar e querem um número para conversar em cima dele.
- Você prefere entender a própria conta antes de ouvir a opinião de qualquer gerente ou consultor.
Não é para você se:
- Você ainda está montando a reserva de emergência ou tem dívidas caras em aberto. Nesse momento a prioridade é outra.
- Você procura dica de ação, fundo ou criptomoeda que vai multiplicar o patrimônio.
- Você quer alguém que decida por você. A planilha mostra os números, a decisão continua sua.
- Você não está disposto a reservar uma tarde para preencher os dados com calma.
Tudo o que você recebe cabe em um único arquivo, e cada aba resolve uma decisão que hoje fica sem resposta.
Aba Calculadora do Número IF
Patrimônio necessário para o seu custo de vida em quatro cenários de Selic e inflação, com campo para INSS ou regime próprio e ano estimado de chegada com os aportes atuais.
Valor de mercado: R$ 97
Aba Retirada Conservadora
Projeção ano a ano por 30 ou 40 anos, com IR do resgate descontado automaticamente e indicador visual de sustentabilidade do patrimônio.
Valor de mercado: R$ 97
Aba Retirada até Zerar
Saque máximo que esgota o patrimônio na idade-alvo que você escolher, comparado lado a lado com o cenário conservador.
Valor de mercado: R$ 67
Painel visual de decisão
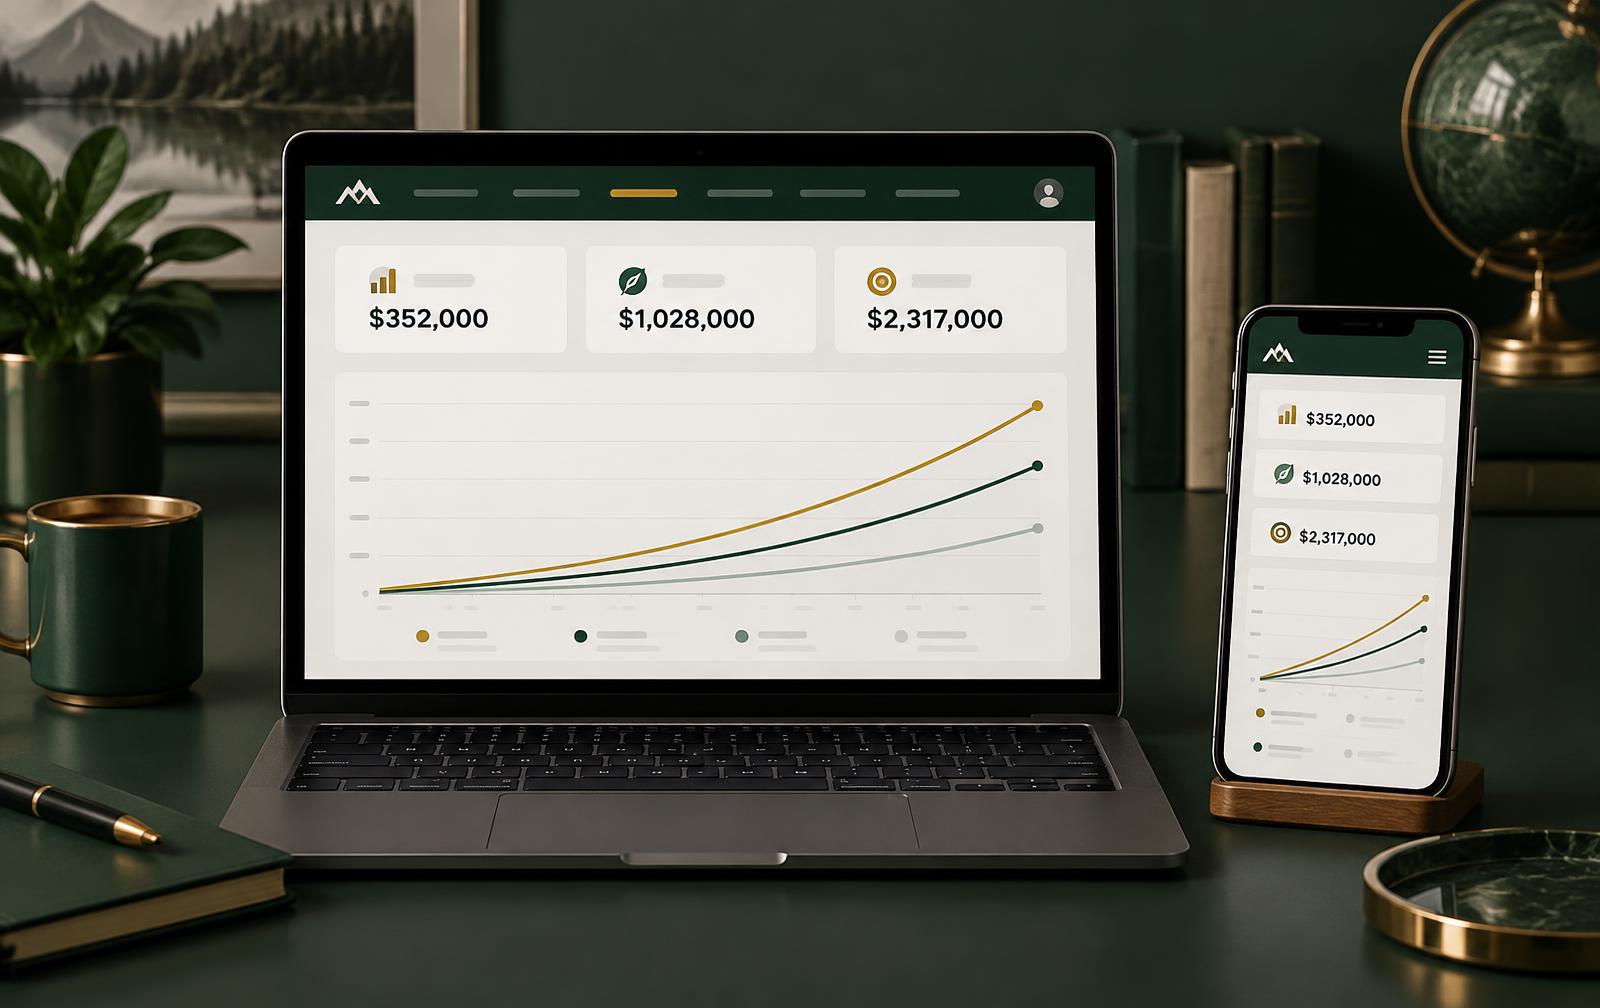
Os três números principais (quanto basta, quanto sacar preservando, quanto sacar até zerar) em uma única tela, com gráfico da trajetória do patrimônio nos quatro cenários.
Valor de mercado: R$ 47
Compatível com Excel e Google Sheets
Funciona no computador, no tablet ou no celular, sem instalar nada e sem mensalidade.
Valor de mercado: R$ 27
Atualizações vitalícias
Quando houver mudança relevante em regra de IR ou na estrutura da planilha, você recebe a nova versão sem pagar de novo.
Valor de mercado: R$ 37
Valor total dos entregáveis: R$ 372
Para comparar: uma única reunião de planejamento financeiro com um profissional independente costuma custar entre R$ 500 e R$ 1.500, e você sai dela com um cenário fixo. Aqui você roda quantos cenários quiser, quantas vezes quiser, pelo resto da vida.
Bônus
Cinco bônus para as cinco travas que aparecem depois que o número fica pronto.
Vídeo walkthrough de preenchimento
Um vídeo em que eu preencho a planilha do zero com um caso fictício, campo por campo, explicando de onde tirar cada dado: o custo de vida real, o valor do INSS no extrato do Meu INSS, o patrimônio líquido de IR. Em cerca de 25 minutos você sai pronto para preencher a sua sem travar em nenhum campo.
Guia da Taxa de Retirada no Brasil
PDF que explica por que a regra dos 4% não se aplica direto à realidade brasileira e mostra como juros reais, IR e INSS mudam a taxa de saque. Você entende a lógica por trás dos números da planilha e para de depender de regra importada.
Checklist Antes de Pedir Demissão
Uma lista com os pontos que costumam ser esquecidos na hora de parar: plano de saúde após a saída, reserva de transição para os primeiros 24 meses, carência de previdência privada, FGTS, contribuição ao INSS para não perder tempo de aposentadoria. Cada item com o que verificar e onde.
Aba comparativa PGBL, VGBL e Tesouro
Uma aba extra que simula o resgate líquido de cada produto ao longo da fase de retirada, considerando tabela progressiva, regressiva e IR do Tesouro. Você vê de qual fonte faz mais sentido sacar primeiro.
Template da Reunião Financeira do Casal
Um roteiro de uma hora para sentar com o cônjuge, preencher a planilha juntos e sair com uma data combinada. Inclui as perguntas que costumam gerar briga e como transformá-las em números.
Valor total dos bônus: R$ 255
O que custaria R$ 627 sai por menos do que um jantar a dois.
- Aba Calculadora do Número IFR$ 97
- Aba Retirada ConservadoraR$ 97
- Aba Retirada até ZerarR$ 67
- Painel visual de decisãoR$ 47
- Compatível com Excel e Google SheetsR$ 27
- Atualizações vitalíciasR$ 37
- Bônus 1. Vídeo walkthrough de preenchimentoR$ 67
- Bônus 2. Guia da Taxa de Retirada no BrasilR$ 47
- Bônus 3. Checklist Antes de Pedir DemissãoR$ 37
- Bônus 4. Aba comparativa PGBL, VGBL e TesouroR$ 67
- Bônus 5. Template da Reunião Financeira do CasalR$ 37
Valor total: R$ 627
Hoje você leva tudo por
R$ 97
à vista ou 12x de R$ 9,74 no cartão
Pagamento processado pela Hotmart. Acesso enviado por e-mail logo após a confirmação.
Faça a conta inversa: se a planilha mostrar que você pode parar um único ano antes do que imaginava, cada real investido nela vira 12 meses de vida de volta.
O que acontece quando a pergunta "posso parar?" finalmente ganha um número.
"Eu era diretor financeiro de uma multinacional e passava 14 horas por dia na empresa. Sabia projetar o fluxo de caixa de uma companhia inteira e nunca tinha feito o meu. Com a planilha descobri que o meu número IF já tinha sido atingido havia dois anos no cenário de Selic a 10%. Em quatro meses negociei a saída, hoje faço conselho em duas empresas e trabalho três dias por semana."
"Minha dúvida era se dava para antecipar a aposentadoria sem depender só do regime próprio. A aba do Número IF mostrou que, somando o benefício com o patrimônio, eu precisava de R$ 1,1 milhão a menos do que eu imaginava. Em uma tarde saí com a data de pedir a aposentadoria definida para daqui a três anos, e não sete."
"Embarco há 18 anos no regime 14 por 14. Perdi aniversário, Natal, formatura. Eu achava que precisava de R$ 4 milhões para parar. Rodando os quatro cenários, vi que R$ 2,7 milhões sustentavam o nosso custo de vida até os 90. Em seis meses desembarquei de vez e agora estou presente na rotina dos meus filhos."
"A gente não tem filhos e não quer deixar herança. A aba Retirada até Zerar foi o que mudou tudo: no modo conservador o saque era de R$ 14 mil por mês, no modo até zerar aos 92 subiu para R$ 19.500. Na primeira semana fechamos a viagem pela Ásia que adiávamos desde 2019."
"Sou dentista com consultório próprio e nunca soube separar o que era dinheiro da clínica e o que era meu patrimônio para parar. Preenchi com o vídeo de walkthrough aberto do lado e em 40 minutos tinha o número. Resultado: reduzi de cinco para três dias de atendimento em menos de 90 dias, sem mexer no padrão de vida."
Travou em algum campo, você fala com quem montou a planilha.
A planilha foi pensada para você preencher sozinho em uma tarde, e o vídeo walkthrough cobre as dúvidas mais comuns. Mesmo assim, número de patrimônio é coisa séria e ninguém deve ficar parado em um campo por falta de resposta.
- Canal de suporte por e-mail, com resposta em até 2 dias úteis.
- Área de membros na Hotmart, com o vídeo de preenchimento, os PDFs dos bônus e as versões atualizadas da planilha sempre no mesmo lugar.
- Dúvidas frequentes respondidas em vídeos curtos, adicionados à área de membros conforme as perguntas se repetem.
O suporte cobre o uso da planilha: como preencher, onde encontrar cada dado, como interpretar os gráficos. Ele não substitui uma recomendação de investimento individual, que depende de uma análise completa do seu perfil.
Você tem 15 dias para rodar todos os cenários e decidir se a planilha fica.
Compre, baixe, preencha com os seus números, assista ao vídeo, leia o guia, rode os quatro cenários de juros quantas vezes quiser. Se em até 15 dias você achar que a planilha não te ajudou a enxergar a sua data de parar, basta pedir o reembolso pela própria Hotmart ou pelo e-mail de suporte.
A devolução é incondicional. Você não precisa explicar o motivo, preencher formulário ou justificar nada. O valor integral volta para você, e a gente segue sem ressentimento.
O risco inteiro fica comigo. O único jeito de você perder alguma coisa aqui é continuar mais um ano sem fazer a conta.
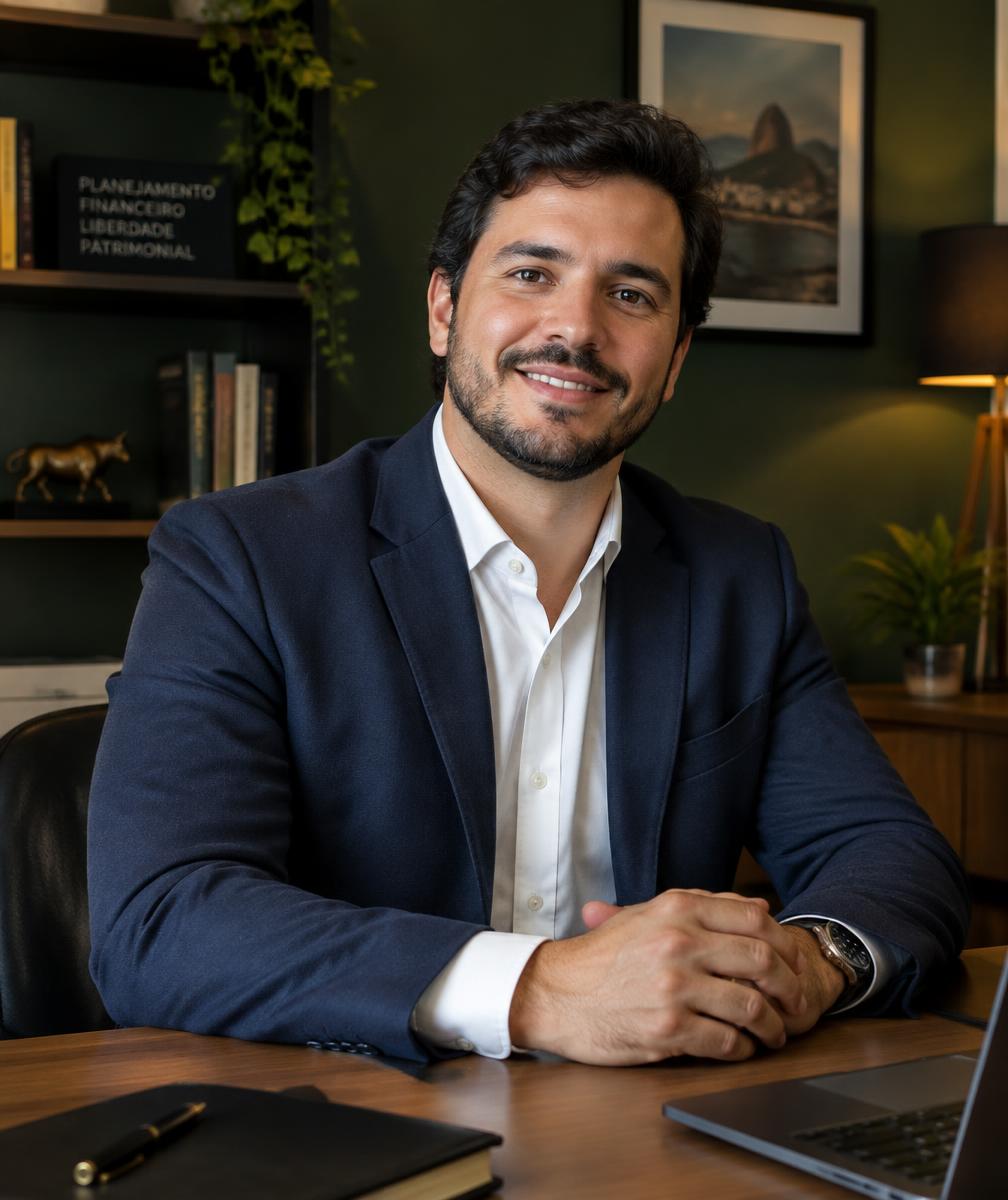
Eu passo os dias respondendo a mesma pergunta para quem tem milhões aplicados.
Meu nome é Raphael Durães, sou assessor de investimentos e Planejador Financeiro CFP. Trabalho há 10 anos no mercado financeiro, com passagem pela XP, Bradesco e Itaú como especialista em gestão de patrimônio.
Hoje atendo uma carteira de 300 clientes, com cerca de R$ 490 milhões sob assessoria. São médicos, executivos de grandes empresas, embarcados, juízes e aposentados. Pessoas que construíram patrimônio com disciplina e que, quase sem exceção, chegam até mim com a mesma dúvida: quanto disso eu posso usar sem o dinheiro acabar antes de mim.
Foi respondendo essa pergunta, reunião após reunião, que eu montei a lógica do Método das Três Contas. Primeiro em planilhas soltas para cada cliente, depois em uma ferramenta única que cobre o Número IF, a Retirada Conservadora e a Retirada até Zerar, com os impostos e o INSS brasileiros dentro da conta.
Nos últimos 5 anos, ajudei 400 pessoas a definir a data de saída do mercado de trabalho.
A planilha é o que eu uso para começar essa conversa. Agora ela está disponível para você começar a sua.
10 anos
de mercado
R$ 490 mi
sob assessoria
400
datas definidas
As dúvidas que os meus clientes fazem antes de confiar em um número.
Cada mês sem essa conta é um mês a mais trabalhando por medo.
Você pode fechar esta página e continuar como está: abrindo a corretora todo mês, vendo o saldo subir e repetindo "mais um ano". Ou pode reservar uma tarde, colocar os seus números na planilha e sair com três respostas que nenhum extrato te deu até hoje: quanto basta, quanto você pode sacar preservando o patrimônio e quanto pode sacar se quiser usar tudo em vida.
Você recebe:
- Planilha Número IF + Fase de Retirada, com as três abas do Método das Três Contas e o painel visual de decisão
- Compatível com Excel e Google Sheets, com atualizações vitalícias
- 5 bônus: vídeo walkthrough, Guia da Taxa de Retirada no Brasil, Checklist Antes de Pedir Demissão, aba PGBL, VGBL e Tesouro, Template da Reunião Financeira do Casal
Valor total: R$ 627
R$ 97
à vista ou 12x de R$ 9,74
Garantia incondicional de 15 dias. Se não fizer sentido para você, o dinheiro volta inteiro, sem perguntas.
O tempo com os seus filhos, a saúde que você adia e a viagem que fica para depois não esperam o próximo aporte. A conta leva uma tarde. Começa por ela.